Domain hypothekenzinsen-rechner.de kaufen?
Wir ziehen mit dem Projekt
hypothekenzinsen-rechner.de um.
Sind Sie am Kauf der Domain
hypothekenzinsen-rechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothekenzinsen-rechner.de kaufen?
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
Welche Strategien können zur Schuldenabbau in persönlichen Finanzen, Unternehmensfinanzen und staatlichen Finanzen angewendet werden?
Um Schulden in persönlichen Finanzen abzubauen, ist es wichtig, ein Budget zu erstellen und Ausgaben zu reduzieren, um mehr Geld für die Tilgung von Schulden zur Verfügung zu haben. Zudem können zusätzliche Einnahmequellen erschlossen werden, um die Schulden schneller abzubauen. Im Bereich der Unternehmensfinanzen kann der Schuldenabbau durch die Optimierung des Working Capitals, die Umschuldung von teuren Krediten und die Steigerung der Rentabilität der Geschäftstätigkeit erreicht werden. Staatliche Finanzen können durch eine effiziente Haushaltsführung, die Förderung von Wirtschaftswachstum und die Reduzierung von Ausgaben in nicht-prioritären Bereichen saniert werden. Zudem kann die Erhebung von Steuern und die Einführung von Sparmaß **

Ähnliche Suchbegriffe für Schuldenabbau
Top-Angebote
Produkte zum Begriff Schuldenabbau:
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Strategien und Methoden können für den Schuldenabbau genutzt werden, um langfristig finanzielle Stabilität zu erreichen?
1. Erstellen eines Budgets und Priorisierung von Schuldenrückzahlungen. 2. Verhandeln von niedrigeren Zinsen oder Ratenzahlungen mit Gläubigern. 3. Erwägen von zusätzlichen Einkommensquellen oder Kosteneinsparungen, um Schulden schneller abzubauen. **
-
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **
-
Was sind effektive Strategien für den Schuldenabbau, die sowohl persönliche Finanzen als auch langfristige finanzielle Ziele berücksichtigen?
1. Erstelle einen detaillierten Schuldenabbau-Plan, der alle deine Schulden auflistet, ihre Zinssätze und monatlichen Zahlungen. 2. Priorisiere den Abbau von Schulden mit hohen Zinssätzen, um Zinsen zu minimieren und schneller Fortschritte zu erzielen. 3. Erwäge, zusätzliches Einkommen zu generieren, um mehr Geld für den Schuldenabbau zur Verfügung zu haben, und reduziere gleichzeitig unnötige Ausgaben. 4. Stelle sicher, dass du regelmäßig deine Fortschritte überprüfst und deine Strategie bei Bedarf anpasst, um deine langfristigen finanziellen Ziele zu erreichen. **
-
Was sind effektive Strategien für den Schuldenabbau, die sowohl persönliche Finanzen als auch langfristige finanzielle Ziele berücksichtigen?
1. Erstelle einen detaillierten Schuldenabbau-Plan, der alle deine Schulden auflistet, ihre Zinssätze und monatlichen Zahlungen. 2. Priorisiere deine Schulden nach Zinssatz und konzentriere dich darauf, zuerst die Schulden mit den höchsten Zinssätzen abzuzahlen, um Zinsen zu minimieren. 3. Erwäge, zusätzliches Einkommen zu generieren, um deine Schulden schneller abzuzahlen, sei es durch Nebenjobs, Freelancing oder den Verkauf von nicht benötigten Gegenständen. 4. Stelle sicher, dass du weiterhin regelmäßig in deine langfristigen finanziellen Ziele investierst, wie z.B. in deine Altersvorsorge, während du gleichzeitig deine Schulden abbaust, um ein Gleichgewicht zwischen Schuldenabb **
Was sind effektive Strategien für den Schuldenabbau, die sowohl persönliche Finanzen als auch langfristige finanzielle Ziele berücksichtigen?
1. Erstelle einen detaillierten Plan, um deine Schulden zu priorisieren und zu reduzieren, indem du zuerst die Schulden mit den höchsten Zinsen angehst. 2. Erwäge, zusätzliche Einnahmequellen zu erschließen, um mehr Geld für die Tilgung deiner Schulden zur Verfügung zu haben. 3. Erstelle ein Budget, das es dir ermöglicht, regelmäßig einen Teil deines Einkommens für die Tilgung deiner Schulden zu verwenden, während du gleichzeitig langfristige finanzielle Ziele wie den Aufbau eines Notfallfonds oder die Altersvorsorge berücksichtigst. 4. Suche nach professioneller finanzieller Beratung, um maßgeschneiderte Strategien zu entwickeln, die deine persönlichen Finanzen und langfristigen Ziele berücksichtigen **
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
Top-Angebote
Produkte zum Begriff Schuldenabbau:
-
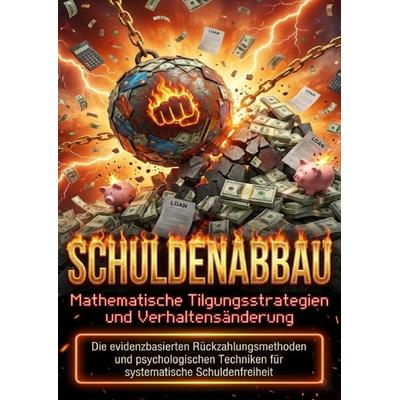
Schuldenabbau: Mathematische Tilgungsstrategien und Verhaltensänderung, Taschenbuch von Clara Neumann, Epubli, 978-3-565-16980-1Schuldenabbau: Mathematische Tilgungsstrategien Und Verhaltensänderung, Taschenbuch Von Clara Neumann, Epubli, 978-3-565-16980-1, Seitenanzahl: 22026,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
-
Welche Strategien können zur Schuldenabbau in persönlichen Finanzen, Unternehmensfinanzen und staatlichen Finanzen angewendet werden?
Um Schulden in persönlichen Finanzen abzubauen, ist es wichtig, ein Budget zu erstellen und Ausgaben zu reduzieren, um mehr Geld für die Tilgung von Schulden zur Verfügung zu haben. Zudem können zusätzliche Einnahmequellen erschlossen werden, um die Schulden schneller abzubauen. Im Bereich der Unternehmensfinanzen kann der Schuldenabbau durch die Optimierung des Working Capitals, die Umschuldung von teuren Krediten und die Steigerung der Rentabilität der Geschäftstätigkeit erreicht werden. Staatliche Finanzen können durch eine effiziente Haushaltsführung, die Förderung von Wirtschaftswachstum und die Reduzierung von Ausgaben in nicht-prioritären Bereichen saniert werden. Zudem kann die Erhebung von Steuern und die Einführung von Sparmaß **
-
Welche Strategien und Methoden können für den Schuldenabbau genutzt werden, um langfristig finanzielle Stabilität zu erreichen?
1. Erstellen eines Budgets und Priorisierung von Schuldenrückzahlungen. 2. Verhandeln von niedrigeren Zinsen oder Ratenzahlungen mit Gläubigern. 3. Erwägen von zusätzlichen Einkommensquellen oder Kosteneinsparungen, um Schulden schneller abzubauen. **
-
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **
Ähnliche Suchbegriffe für Schuldenabbau
-
Was sind effektive Strategien für den Schuldenabbau, die sowohl persönliche Finanzen als auch langfristige finanzielle Ziele berücksichtigen?
1. Erstelle einen detaillierten Schuldenabbau-Plan, der alle deine Schulden auflistet, ihre Zinssätze und monatlichen Zahlungen. 2. Priorisiere den Abbau von Schulden mit hohen Zinssätzen, um Zinsen zu minimieren und schneller Fortschritte zu erzielen. 3. Erwäge, zusätzliches Einkommen zu generieren, um mehr Geld für den Schuldenabbau zur Verfügung zu haben, und reduziere gleichzeitig unnötige Ausgaben. 4. Stelle sicher, dass du regelmäßig deine Fortschritte überprüfst und deine Strategie bei Bedarf anpasst, um deine langfristigen finanziellen Ziele zu erreichen. **
-
Was sind effektive Strategien für den Schuldenabbau, die sowohl persönliche Finanzen als auch langfristige finanzielle Ziele berücksichtigen?
1. Erstelle einen detaillierten Schuldenabbau-Plan, der alle deine Schulden auflistet, ihre Zinssätze und monatlichen Zahlungen. 2. Priorisiere deine Schulden nach Zinssatz und konzentriere dich darauf, zuerst die Schulden mit den höchsten Zinssätzen abzuzahlen, um Zinsen zu minimieren. 3. Erwäge, zusätzliches Einkommen zu generieren, um deine Schulden schneller abzuzahlen, sei es durch Nebenjobs, Freelancing oder den Verkauf von nicht benötigten Gegenständen. 4. Stelle sicher, dass du weiterhin regelmäßig in deine langfristigen finanziellen Ziele investierst, wie z.B. in deine Altersvorsorge, während du gleichzeitig deine Schulden abbaust, um ein Gleichgewicht zwischen Schuldenabb **
-
Was sind effektive Strategien für den Schuldenabbau, die sowohl persönliche Finanzen als auch langfristige finanzielle Ziele berücksichtigen?
1. Erstelle einen detaillierten Plan, um deine Schulden zu priorisieren und zu reduzieren, indem du zuerst die Schulden mit den höchsten Zinsen angehst. 2. Erwäge, zusätzliche Einnahmequellen zu erschließen, um mehr Geld für die Tilgung deiner Schulden zur Verfügung zu haben. 3. Erstelle ein Budget, das es dir ermöglicht, regelmäßig einen Teil deines Einkommens für die Tilgung deiner Schulden zu verwenden, während du gleichzeitig langfristige finanzielle Ziele wie den Aufbau eines Notfallfonds oder die Altersvorsorge berücksichtigst. 4. Suche nach professioneller finanzieller Beratung, um maßgeschneiderte Strategien zu entwickeln, die deine persönlichen Finanzen und langfristigen Ziele berücksichtigen **
-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.