Domain hypothekenzinsen-rechner.de kaufen?
Wir ziehen mit dem Projekt
hypothekenzinsen-rechner.de um.
Sind Sie am Kauf der Domain
hypothekenzinsen-rechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothekenzinsen-rechner.de kaufen?
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **

Ähnliche Suchbegriffe für Optimiert
Top-Angebote
Produkte zum Begriff Optimiert:
-
PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130 Besonders die Kurbeln im harten Geländeeinsatz und von E-Bikes sind durch ihren tieferen Schwerpunkt oft Stößen und Schlägen ausgesetzt. Die PRO Crank Boots sorgen für Abhilfe und schützen Deine Kurbelarme zuverlässig vor Beschädigungen. Ihr robustes Material und das One-Piece-Design machen den Kurbelschutz äußerst widerstandsfähig. Ihre Form ist optimiert für SHIMANO FC-M9100, M9120, M9130 Kurbeln, kann jedoch auch für diverse andere Kurbelarme verwendet werden. technische Daten: Material: Kunststoff (TPR) Kompatibilität: universell passend; optimiert für SHIMANO FC-M9100 | M9120 | M9130 Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 17g Lieferumfang: 1x PRO Kurbelschutz XTR7,95 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
-
Wie funktioniert die Tilgung eines Darlehens und welche Faktoren beeinflussen die Kreditzinsen?
Die Tilgung eines Darlehens erfolgt durch regelmäßige Zahlungen, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Die Kreditzinsen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Darlehens, dem aktuellen Zinsniveau und der Art des Kredits. **
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Zahlungen für ein Hypothekendarlehen?
Eine Zinsbindung ist die vereinbarte Dauer, für die der Zinssatz eines Hypothekendarlehens festgeschrieben ist. Während dieser Zeit bleiben die monatlichen Zahlungen konstant, unabhängig von Zinsschwankungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Zahlungen führen kann. **
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Was ist der Unterschied zwischen einer kurzen und einer langen Zinsbindung bei einem Immobilienkredit?
Bei einer kurzen Zinsbindung ist der Zinssatz für einen kürzeren Zeitraum festgelegt, während er bei einer langen Zinsbindung für einen längeren Zeitraum konstant bleibt. Eine kurze Zinsbindung bietet niedrigere Zinsen, aber auch das Risiko steigender Zinsen nach Ablauf der Bindung. Eine lange Zinsbindung bietet höhere Zinsen, dafür aber auch mehr Planungssicherheit über einen längeren Zeitraum. **
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Ratenzahlungen bei einem Immobilienkredit?
Eine Zinsbindung ist die festgelegte Zeit, für die der Zinssatz eines Immobilienkredits unverändert bleibt. Je länger die Zinsbindung, desto stabiler sind die monatlichen Ratenzahlungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren Raten führen kann. **
Top-Angebote
Produkte zum Begriff Optimiert:
-
Hastrag, Zubehör Belüftungstechnik, Anschlussstück symmetrisch, optimiertDas Anschlussstück symmetrisch, optimiert von Hastrag, ist eine hochwertige Komponente für Belüftungssysteme, die eine effiziente Verbindung zwischen Rohren ermöglicht. Hergestellt aus verzinktem Stahl, bietet dieses Produkt eine robuste und langlebige Lösung für verschiedene Anwendungen im Bereich der Luftzirkulation. Mit einem Durchmesser von 150 Millimetern ist es ideal für die Integration in bestehende Systeme und gewährleistet eine optimale Luftführung. Die sorgfältige Verarbeitung und das durchdachte Design sorgen dafür, dass das Anschlussstück sowohl funktional als auch zuverlässig ist. Es ist eine ausgezeichnete Wahl für Fachleute, die Wert auf Qualität und Leistung legen. - Hergestellt aus verzinktem Stahl für erhöhte Langlebigkeit - Optimiertes Design für verbesserte Luftzirkulation - Kompatibel mit Rohrdurchmessern von 150 mm.57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130 Besonders die Kurbeln im harten Geländeeinsatz und von E-Bikes sind durch ihren tieferen Schwerpunkt oft Stößen und Schlägen ausgesetzt. Die PRO Crank Boots sorgen für Abhilfe und schützen Deine Kurbelarme zuverlässig vor Beschädigungen. Ihr robustes Material und das One-Piece-Design machen den Kurbelschutz äußerst widerstandsfähig. Ihre Form ist optimiert für SHIMANO FC-M9100, M9120, M9130 Kurbeln, kann jedoch auch für diverse andere Kurbelarme verwendet werden. technische Daten: Material: Kunststoff (TPR) Kompatibilität: universell passend; optimiert für SHIMANO FC-M9100 | M9120 | M9130 Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 17g Lieferumfang: 1x PRO Kurbelschutz XTR7,95 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
-
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **
-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
-
Wie funktioniert die Tilgung eines Darlehens und welche Faktoren beeinflussen die Kreditzinsen?
Die Tilgung eines Darlehens erfolgt durch regelmäßige Zahlungen, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Die Kreditzinsen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Darlehens, dem aktuellen Zinsniveau und der Art des Kredits. **
Ähnliche Suchbegriffe für Optimiert
-
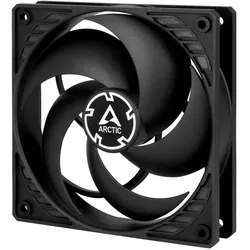
ARCTIC P12 - 120 mm Lüfter optimiert für statischen DruckDer P12 Lüfter verfügt über ein komplett neu entwickeltes Lüfterdesign und ist optimiert für einen hohen statischen Druck. Das prädestiniert ihn für die Nutzung auf Kühlkörpern und bei höherem Luftwiderstand. Highlights Optimiert für hohen statischen Druck: Bei der Entwicklung des neuen P12 wurde besonders Wert auf einen fokussierten Luftstrom und einen hohen statischen Druck gelegt. Der Lüfter garantiert damit eine äußerst effiziente Kühlung, auch bei erhöhtem Luftwiderstand. Daher ist der P12 besonders für eine Nutzung an Kühlkörpern, Radiatoren sowie auch bei Lochblenden und Filtern geeignet. Starke Kühlleistung: Durch zahlreiche Verbesserungen, etwa bei der Motorentechnologie und einem neu entwickelten Lüfterdesign, wurde die Leistung der P-Lüfter spürbar erhöht. Bei internen Tests der Performance konnten die neuen P-Lüfter nivelliert auf 28 dB(A) zahlreiche Konkurrenten hinter sich lassen. Hochwertiges Gleitlager: Dank einer in Deutschland entwickelten Kombination von Legierung...3,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Zahlungen für ein Hypothekendarlehen?
Eine Zinsbindung ist die vereinbarte Dauer, für die der Zinssatz eines Hypothekendarlehens festgeschrieben ist. Während dieser Zeit bleiben die monatlichen Zahlungen konstant, unabhängig von Zinsschwankungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Zahlungen führen kann. **
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was ist der Unterschied zwischen einer kurzen und einer langen Zinsbindung bei einem Immobilienkredit?
Bei einer kurzen Zinsbindung ist der Zinssatz für einen kürzeren Zeitraum festgelegt, während er bei einer langen Zinsbindung für einen längeren Zeitraum konstant bleibt. Eine kurze Zinsbindung bietet niedrigere Zinsen, aber auch das Risiko steigender Zinsen nach Ablauf der Bindung. Eine lange Zinsbindung bietet höhere Zinsen, dafür aber auch mehr Planungssicherheit über einen längeren Zeitraum. **
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Ratenzahlungen bei einem Immobilienkredit?
Eine Zinsbindung ist die festgelegte Zeit, für die der Zinssatz eines Immobilienkredits unverändert bleibt. Je länger die Zinsbindung, desto stabiler sind die monatlichen Ratenzahlungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren Raten führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.