Domain hypothekenzinsen-rechner.de kaufen?
Wir ziehen mit dem Projekt
hypothekenzinsen-rechner.de um.
Sind Sie am Kauf der Domain
hypothekenzinsen-rechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothekenzinsen-rechner.de kaufen?
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **

Ähnliche Suchbegriffe für Maturity
Top-Angebote
Produkte zum Begriff Maturity:
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
-
Was sind die wichtigsten Merkmale von Maturity im psychologischen Kontext und wie kann sie sich auf das Verhalten und die Entscheidungsfindung von Erwachsenen auswirken?
Maturity im psychologischen Kontext bezieht sich auf die Fähigkeit, Verantwortung zu übernehmen, Emotionen zu regulieren und langfristige Ziele zu verfolgen. Erwachsene, die über eine hohe Reife verfügen, neigen dazu, rationaler zu handeln, Konflikte konstruktiv zu lösen und bessere Entscheidungen zu treffen. Mangelnde Reife kann zu impulsivem Verhalten, emotionalen Ausbrüchen und unüberlegten Entscheidungen führen. **
-
Wie funktioniert die Tilgung eines Darlehens und welche Faktoren beeinflussen die Kreditzinsen?
Die Tilgung eines Darlehens erfolgt durch regelmäßige Zahlungen, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Die Kreditzinsen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Darlehens, dem aktuellen Zinsniveau und der Art des Kredits. **
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Zahlungen für ein Hypothekendarlehen?
Eine Zinsbindung ist die vereinbarte Dauer, für die der Zinssatz eines Hypothekendarlehens festgeschrieben ist. Während dieser Zeit bleiben die monatlichen Zahlungen konstant, unabhängig von Zinsschwankungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Zahlungen führen kann. **


Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Was ist der Unterschied zwischen einer kurzen und einer langen Zinsbindung bei einem Immobilienkredit?
Bei einer kurzen Zinsbindung ist der Zinssatz für einen kürzeren Zeitraum festgelegt, während er bei einer langen Zinsbindung für einen längeren Zeitraum konstant bleibt. Eine kurze Zinsbindung bietet niedrigere Zinsen, aber auch das Risiko steigender Zinsen nach Ablauf der Bindung. Eine lange Zinsbindung bietet höhere Zinsen, dafür aber auch mehr Planungssicherheit über einen längeren Zeitraum. **
Top-Angebote
Produkte zum Begriff Maturity:
-
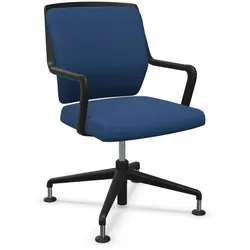
Sedus crossline Konferenzdrehstuhl - Era Maturity blau (CSE40)cn-201 | Sedus crossline Konferenzdrehstuhl Dieser bequeme Konferenzdrehstuhl verfügt über eine gepolsterte Rückenlehne, Aluminiumarmlehnen mit Kunststoff- oder wahlweise Lederauflagen in schwarz und ist mit Rollen oder Gleitern konfigurierbar. Die zentrale Sitzfederung und die dynamische Mechanik der Rückenlehne ermöglichen ein bequemes Sitzen auch bei längeren Meetings. Für noch mehr Sitzkomfort sorgt die Sitzfläche mit großzügig gepolsterter Sitzmulde und abgerundeter Sitzvorderkante, die den Druck auf die Oberschenkel während des Sitzens mindert und somit eingeschlafene Beine verhindert. Die Polsterdicke beträgt 50 mm. Bei der Konfiguration mit Sitzhöhenverstellung per Gasfeder beträgt der Bereich der stufenlosen Höhenverstellung zwischen 380-500 mm. Die Sitzhöhe bei Auswahl mit zentraler, nicht höhenverstellbarer Sitzfederung beträgt 430 mm. Ausstattungsmerkmale - Bezug: Camira Era (9ER)- Modellfarbe: Schwarz (103)- Aluminiumfuß (2203)- Empfohlen für ein Benutzergewicht bis 110 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien ab Seite 38. Für eine individuelle Konfiguration, senden Sie uns bitte eine Nachricht. Verpackung & Versand Ihr gewünschter Bürostuhl wird vormontiert ausgeliefert. Der Stuhl ist in einer großen Tüte verpackt und hat bei entsprechender Auswahl einen Rollenschutz entweder in blau für die weichen Rollen oder rot für die harten Rollen und wird bei der Anlieferung vom Spediteur entfernt und mitgenommen. 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Produktbroschüre Bezugsmaterialien TÜV Zertifikat Geprüfte Sicherheit Quality Office Zertifikat Maße885,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
-
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **
-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
-
Was sind die wichtigsten Merkmale von Maturity im psychologischen Kontext und wie kann sie sich auf das Verhalten und die Entscheidungsfindung von Erwachsenen auswirken?
Maturity im psychologischen Kontext bezieht sich auf die Fähigkeit, Verantwortung zu übernehmen, Emotionen zu regulieren und langfristige Ziele zu verfolgen. Erwachsene, die über eine hohe Reife verfügen, neigen dazu, rationaler zu handeln, Konflikte konstruktiv zu lösen und bessere Entscheidungen zu treffen. Mangelnde Reife kann zu impulsivem Verhalten, emotionalen Ausbrüchen und unüberlegten Entscheidungen führen. **
Ähnliche Suchbegriffe für Maturity
-
Wie funktioniert die Tilgung eines Darlehens und welche Faktoren beeinflussen die Kreditzinsen?
Die Tilgung eines Darlehens erfolgt durch regelmäßige Zahlungen, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Die Kreditzinsen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Darlehens, dem aktuellen Zinsniveau und der Art des Kredits. **
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Zahlungen für ein Hypothekendarlehen?
Eine Zinsbindung ist die vereinbarte Dauer, für die der Zinssatz eines Hypothekendarlehens festgeschrieben ist. Während dieser Zeit bleiben die monatlichen Zahlungen konstant, unabhängig von Zinsschwankungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Zahlungen führen kann. **
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was ist der Unterschied zwischen einer kurzen und einer langen Zinsbindung bei einem Immobilienkredit?
Bei einer kurzen Zinsbindung ist der Zinssatz für einen kürzeren Zeitraum festgelegt, während er bei einer langen Zinsbindung für einen längeren Zeitraum konstant bleibt. Eine kurze Zinsbindung bietet niedrigere Zinsen, aber auch das Risiko steigender Zinsen nach Ablauf der Bindung. Eine lange Zinsbindung bietet höhere Zinsen, dafür aber auch mehr Planungssicherheit über einen längeren Zeitraum. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.