Domain hypothekenzinsen-rechner.de kaufen?
Wir ziehen mit dem Projekt
hypothekenzinsen-rechner.de um.
Sind Sie am Kauf der Domain
hypothekenzinsen-rechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothekenzinsen-rechner.de kaufen?
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **

Ähnliche Suchbegriffe für Finno-ugrisch
Top-Angebote
Produkte zum Begriff Finno-ugrisch:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langues finno-ougriennes : aspects grammaticaux et typologiques, Taschenbuch von Collectif, Editions L'Harmattan; 978-2-296-11315-2Langues Finno-ougriennes : Aspects Grammaticaux Et Typologiques, Taschenbuch Von Collectif, Editions L'harmattan; 978-2-296-11315-2, Seitenanzahl: 25827,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
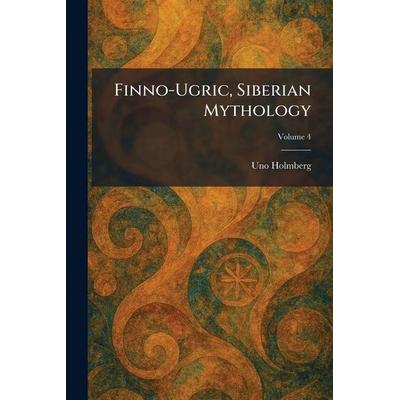
Finno-Ugric, Siberian Mythology, Taschenbuch von Uno Holmberg, British Library, Historical Print Editions, 978-1-02-565886-5Finno-ugric, Siberian Mythology, Taschenbuch Von Uno Holmberg, British Library, Historical Print Editions, 978-1-02-565886-5, Seitenanzahl: 86439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
-
Wie funktioniert die Tilgung eines Darlehens und welche Faktoren beeinflussen die Kreditzinsen?
Die Tilgung eines Darlehens erfolgt durch regelmäßige Zahlungen, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Die Kreditzinsen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Darlehens, dem aktuellen Zinsniveau und der Art des Kredits. **
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Zahlungen für ein Hypothekendarlehen?
Eine Zinsbindung ist die vereinbarte Dauer, für die der Zinssatz eines Hypothekendarlehens festgeschrieben ist. Während dieser Zeit bleiben die monatlichen Zahlungen konstant, unabhängig von Zinsschwankungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Zahlungen führen kann. **
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **

Was ist der Unterschied zwischen einer kurzen und einer langen Zinsbindung bei einem Immobilienkredit?
Bei einer kurzen Zinsbindung ist der Zinssatz für einen kürzeren Zeitraum festgelegt, während er bei einer langen Zinsbindung für einen längeren Zeitraum konstant bleibt. Eine kurze Zinsbindung bietet niedrigere Zinsen, aber auch das Risiko steigender Zinsen nach Ablauf der Bindung. Eine lange Zinsbindung bietet höhere Zinsen, dafür aber auch mehr Planungssicherheit über einen längeren Zeitraum. **
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Ratenzahlungen bei einem Immobilienkredit?
Eine Zinsbindung ist die festgelegte Zeit, für die der Zinssatz eines Immobilienkredits unverändert bleibt. Je länger die Zinsbindung, desto stabiler sind die monatlichen Ratenzahlungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren Raten führen kann. **
Top-Angebote
Produkte zum Begriff Finno-ugrisch:
-
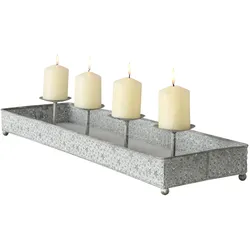
B./2 Kerzenleuchter Finno rechteckig - 2026031****Standort: P-RaumDieser außergewöhnliche Kerzenständer ist ein schickes Accessoire für Ihren Wohnraum. Boltze Kerzenleuchter Finno | für 4 Stumpenkerzen | rechteckig | aus Metall (Zink) Verschönern Sie Ihr Zuhause mit diesem besonderen Kerzenständer, der richtig in Szene gesetzt, ein Hingucker in jedem Zimmer ist Der Kerzenständer aus Metall ist mit niedlichen kleinen und großen Sternen als Relief-Muster im Shabby Chic Stil versehen Die Halter für die Kerzen sind von einem hohen Rahmen umgeben. Dadurch haben Sie eine große Fläche für die passende Deko, während die Teller am Ende immer sicher über den Accessoires „schweben“. Die vier großen Teller des Ständers sind ideal für Stumpenkerzen – egal ob schlicht in Weiß oder Kunterbunt, beides lässt sich hervorragend mit der Metall-Optik kombinieren Der Kerzenhalter eignet sich in der Weihnachtszeit ideal als moderner Adventskranz, kann aber gern auch, mit der entsprechenden Deko, das ganze Jahr verwendet werden Lieferumfang: 1x Kerzenleuchter Finno, rechteckig | Länge 70 cm, Höhe 11 cm49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B. 2tlg Set Tablett Finno mit Sternendekor - 2024414*****Standort: Wa-RaumSetzen Sie wunderschöne Akzente in Ihrem Wohnbereich mit diesen ausgefallenen Tabletts. Boltze 2-teiliges Set Tablett Finno | rund | Ø 28 cm & Ø 34 cm | Metall (Zink) Verschönern Sie Ihr Zuhause mit diesem hübschen Tablett-Set und sorgen für ein harmonisches Ambiente Verwenden Sie die runden Platten gern zum Transportieren von Geschirr, Lebensmitteln und anderen Gegenständen z. B. bei großen Feiern, Partys, Geburtstagen oder Grillfesten Alternativ können diese auch auf dem Esstisch, auf einem kleinen Beistelltisch im Wohnzimmer oder Ihrer Kommode mit anderen Accessoires dekoriert werden und sind ein echter Hingucker Beide Tabletts sind aus Metall und zeigen niedliche kleine und große Sterne als Relief-Muster im Shabby Chic Stil Die mit Holz versehenen Griffe erleichtern Ihnen das Tragen und runden das Design der Servier-Teller passend ab Auf Wunsch können Sie die Tabletts kombiniert oder auch gern einzeln verwenden oder dekorieren Sie können diese Platten sowohl im Innen- als auch im Außenbereich verwenden, da diese outdoorgeeignet sind Lieferumfang: 1x Tablett Finno, klein | Ø 28 cm, Höhe 7 cm 1x Tablett Finno, groß | Ø 34 cm, Höhe 7 cm27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der übliche Zinssatz für eine Hypothekendarlehen?
Der übliche Zinssatz für eine Hypothekendarlehen liegt derzeit zwischen 1,5% und 3%. Dieser kann je nach Kreditnehmer, Kreditwürdigkeit, Laufzeit und Marktlage variieren. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. **
-
Was ist der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Ihrem Land?
Der aktuelle durchschnittliche Zinssatz für Hypothekendarlehen in Deutschland liegt bei etwa 1,5% bis 2%. Dies kann je nach Bank und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken zu informieren, um das beste Angebot zu erhalten. **
-
Was ist die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung?
Die maximale Laufzeit einer Zinsbindung bei einer Baufinanzierung beträgt in der Regel 30 Jahre. Es gibt jedoch auch Anbieter, die Laufzeiten von bis zu 40 Jahren anbieten. Die genaue Laufzeit hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Kreditwürdigkeit ab. **
-
Wie funktioniert die Tilgung eines Darlehens und welche Faktoren beeinflussen die Kreditzinsen?
Die Tilgung eines Darlehens erfolgt durch regelmäßige Zahlungen, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Die Kreditzinsen werden von verschiedenen Faktoren beeinflusst, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Darlehens, dem aktuellen Zinsniveau und der Art des Kredits. **
Ähnliche Suchbegriffe für Finno-ugrisch
-
Langues finno-ougriennes : aspects grammaticaux et typologiques, Taschenbuch von Collectif, Editions L'Harmattan; 978-2-296-11315-2Langues Finno-ougriennes : Aspects Grammaticaux Et Typologiques, Taschenbuch Von Collectif, Editions L'harmattan; 978-2-296-11315-2, Seitenanzahl: 25827,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finno-Ugric, Siberian Mythology, Taschenbuch von Uno Holmberg, British Library, Historical Print Editions, 978-1-02-565886-5Finno-ugric, Siberian Mythology, Taschenbuch Von Uno Holmberg, British Library, Historical Print Editions, 978-1-02-565886-5, Seitenanzahl: 86439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Zahlungen für ein Hypothekendarlehen?
Eine Zinsbindung ist die vereinbarte Dauer, für die der Zinssatz eines Hypothekendarlehens festgeschrieben ist. Während dieser Zeit bleiben die monatlichen Zahlungen konstant, unabhängig von Zinsschwankungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Zahlungen führen kann. **
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was ist der Unterschied zwischen einer kurzen und einer langen Zinsbindung bei einem Immobilienkredit?
Bei einer kurzen Zinsbindung ist der Zinssatz für einen kürzeren Zeitraum festgelegt, während er bei einer langen Zinsbindung für einen längeren Zeitraum konstant bleibt. Eine kurze Zinsbindung bietet niedrigere Zinsen, aber auch das Risiko steigender Zinsen nach Ablauf der Bindung. Eine lange Zinsbindung bietet höhere Zinsen, dafür aber auch mehr Planungssicherheit über einen längeren Zeitraum. **
-
Was ist eine Zinsbindung und wie beeinflusst sie die monatlichen Ratenzahlungen bei einem Immobilienkredit?
Eine Zinsbindung ist die festgelegte Zeit, für die der Zinssatz eines Immobilienkredits unverändert bleibt. Je länger die Zinsbindung, desto stabiler sind die monatlichen Ratenzahlungen. Nach Ablauf der Zinsbindung kann sich der Zinssatz ändern, was zu höheren oder niedrigeren Raten führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.